Mit der zutreffenden Leistung beginnen
Die DIAN-Stellungnahme 11050 von 2026 erläutert die Voraussetzungen für Tourismus- oder Hotelleistungen, die in Kolumbien von im Ausland ansässigen Personen genutzt werden. Entscheidend sind die jeweilige Leistung, die Berechtigung des Anbieters und die Nachweisanforderungen. Wende die Behandlung nicht ohne Prüfung der Voraussetzungen auf jede Kurzzeitvermietung an.
Begünstigte prüfen, nicht nur die zahlende Person
Die Stellungnahme unterscheidet den Käufer oder Zahler von der Person, die die Leistung nutzt. Die Staatsangehörigkeit allein ist nicht entscheidend: Der Wohnsitz im Ausland muss nach den geltenden Regeln belegt werden. Ein inländisches Unternehmen, das die Rechnung bezahlt, schließt die Befreiung nicht allein dadurch aus.
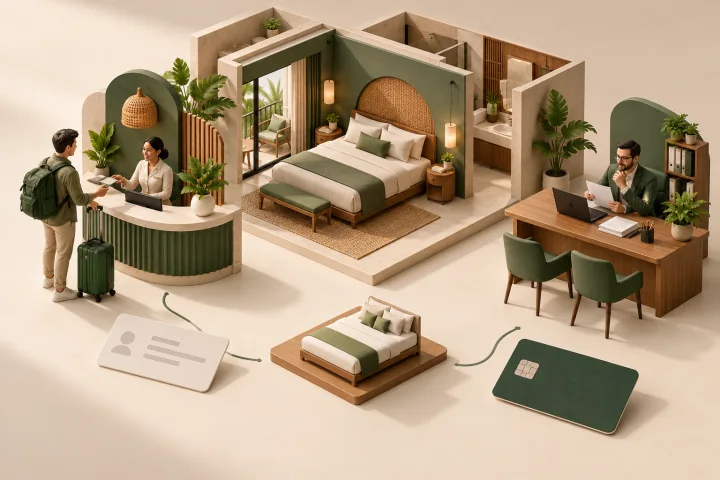
Eine nachvollziehbare Entscheidung festhalten
DIAN verlangt Nachweise und eine Aufzeichnung, die befreite Leistungen, Rechnungen und Belege verknüpft. Kläre mit deiner Buchhaltung, welche Dokumente und Prüfungen für deine Leistung und deinen Gast gelten. Beschränke den Zugriff auf Identitätsunterlagen und dokumentiere die Entscheidung, ohne Dokumente in einen allgemeinen Chat zu kopieren.
Unsicherheiten vor der Rechnungsstellung klären
Wenn Anbieterkategorie, Dokumente oder Behandlung unklar sind, gib den Fall an deine Buchhaltung weiter. Prüfe den Rechnungsempfänger separat vom Begünstigten. Dieser Ablauf bereitet eine Prüfung vor. Er stuft keinen Gast ein, garantiert keine Befreiung und ersetzt keine individuelle Steuerberatung.