Commencez par le service concerné
L’avis DIAN 11050 de 2026 explique les conditions applicables aux services touristiques ou hôteliers utilisés en Colombie par des résidents à l’étranger. Le service concerné, l’éligibilité du prestataire et les exigences documentaires comptent tous. N’appliquez pas ce traitement à toutes les locations de courte durée sans vérifier les conditions.
Vérifiez le bénéficiaire, pas seulement le payeur
L’avis distingue l’acheteur ou le payeur de la personne qui utilise le service. La nationalité ne suffit pas : la résidence à l’étranger doit être établie selon les règles applicables. Le paiement de la facture par une entreprise nationale n’exclut pas à lui seul l’exonération.
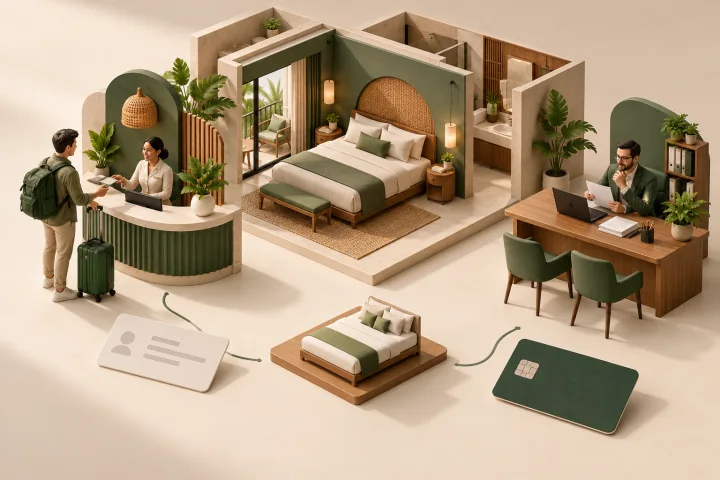
Conservez une décision traçable
La DIAN exige des justificatifs et un registre reliant les services exonérés, les factures et les preuves. Demandez à votre comptable quels documents et contrôles s’appliquent à votre service et à votre client. Limitez l’accès aux données d’identité et consignez la décision sans copier les documents dans une discussion générale.
Levez les incertitudes avant de facturer
Si la catégorie du prestataire, les documents ou le traitement ne sont pas clairs, soumettez le dossier à votre comptable. Vérifiez le destinataire de la facture séparément du bénéficiaire. Ce processus prépare une vérification ; il ne classe pas un client, ne garantit pas une exonération et ne remplace pas un conseil fiscal individuel.